
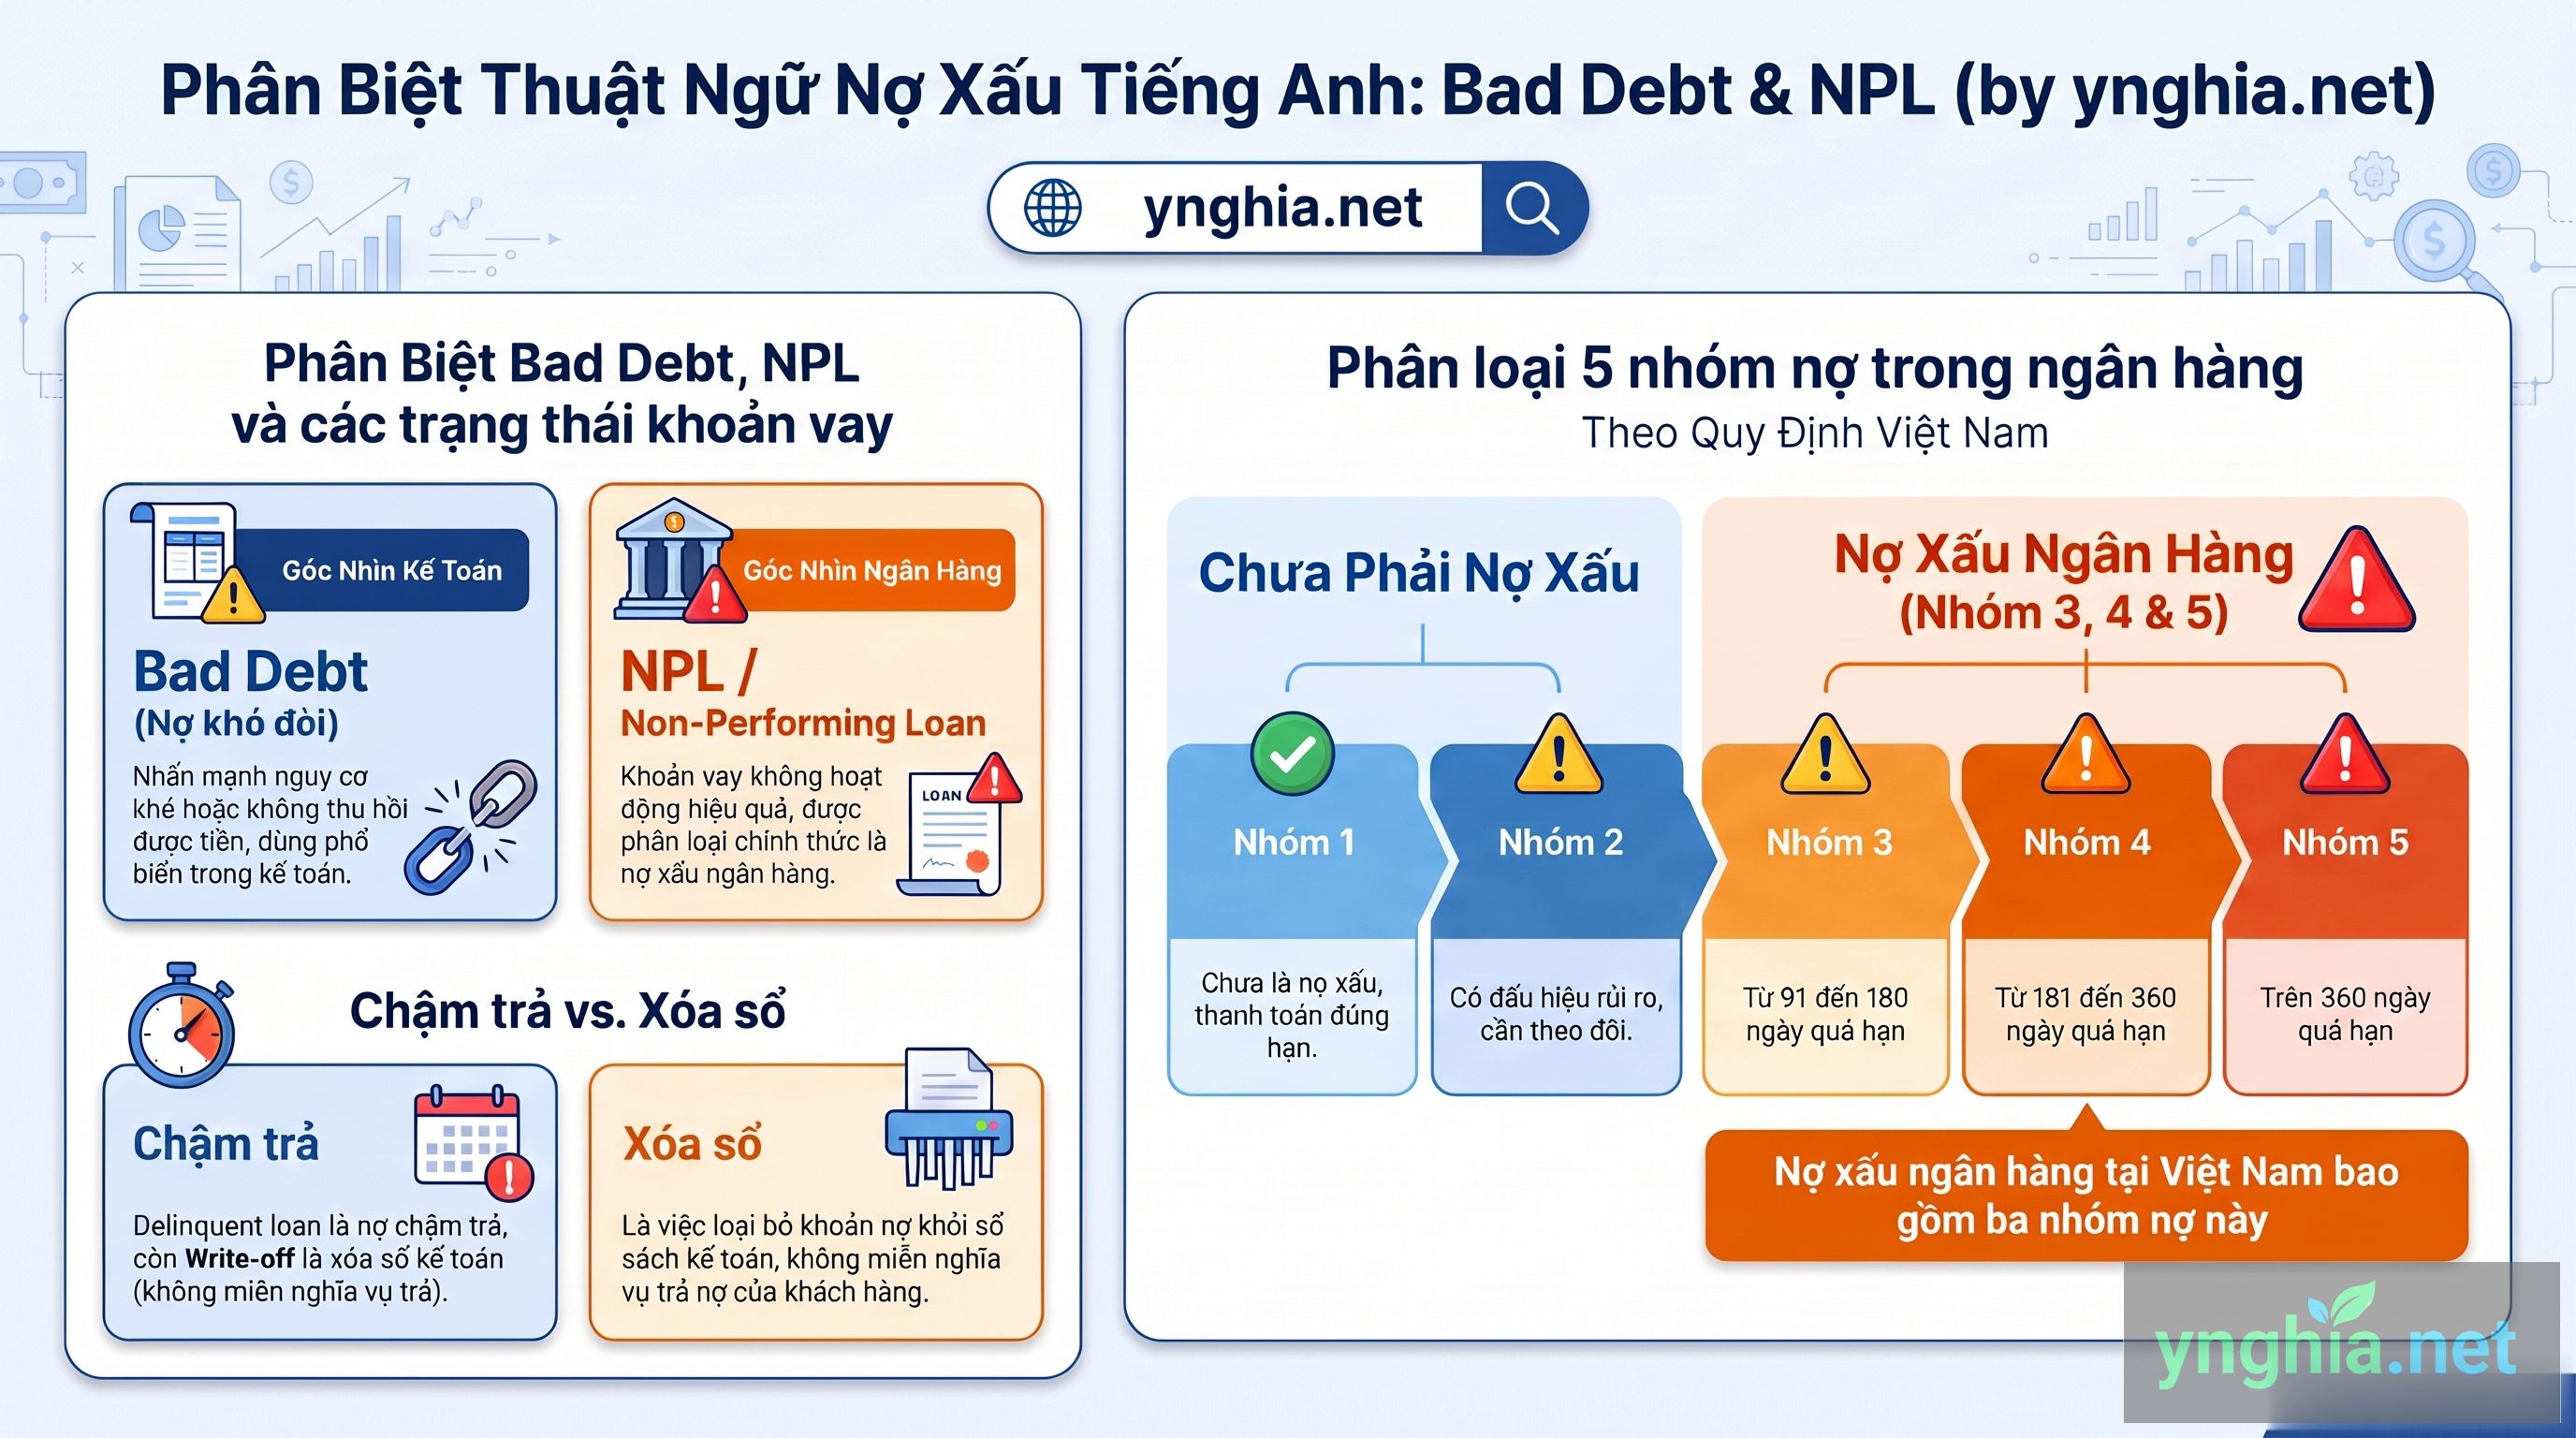
Nợ xấu tiếng Anh là bad debt /bæd det/ hoặc non-performing loan (NPL) /ˌen piː ˈel/. Bad debt chỉ khoản nợ khó hoặc không thể thu hồi; NPL là khoản vay được ngân hàng phân loại là nợ xấu, thường gồm nhóm 3, 4 và 5.
Nợ xấu tiếng Anh là bad debt /bæd det/ hoặc non-performing loan (NPL), trong đó NPL được đọc là /ˌen piː ˈel/. Trong báo cáo ngân hàng, NPL thường chỉ khoản vay đã được phân loại là nợ xấu. Còn bad debt nhấn mạnh khoản nợ khó hoặc không thể thu hồi, nhất là trong ngữ cảnh kế toán.
Nợ xấu tiếng Anh là gì? Đáp án và cách phát âm
Bad debt có nghĩa là nợ khó đòi hoặc nợ không có khả năng thu hồi. Doanh nghiệp và bên cho vay dùng cụm này khi nói về nguy cơ không thu được tiền. Chữ b trong debt là âm câm: từ này đọc gần như “đét”, không phát âm /b/.
Non-performing loan nghĩa đen là khoản vay không còn hoạt động hiệu quả. Trong ngành ngân hàng, cụm này chỉ khoản vay đáp ứng tiêu chí phân loại NPL của quy định hoặc báo cáo đang áp dụng. Viết tắt NPL được đọc lần lượt theo tên ba chữ cái: en – pee – el.
- Bad debt: “The company reported a bad debt.” — Công ty báo cáo một khoản nợ khó đòi.
- NPL: “The bank reported an increase in non-performing loans.” — Ngân hàng báo cáo các khoản nợ xấu tăng lên.
Tiêu chí xác định NPL có thể khác nhau giữa các hệ thống báo cáo. Khoản vay chậm trả chưa chắc đã là NPL; muốn dùng đúng thuật ngữ, cần biết khoản vay được phân loại ra sao.
Phân biệt bad debt, NPL, nợ quá hạn và xóa nợ
Một khoản vay qua các tình trạng: chậm trả, NPL và write-off
Giả sử anh An vay 500 triệu đồng, trả góp 15 triệu đồng mỗi tháng. Bảng dưới đây dùng khoản vay giả định này để minh họa. Các tình trạng có thể chồng lấn, chứ không nhất thiết xuất hiện theo đúng trình tự.
| Thuật ngữ | Ý nghĩa và ngữ cảnh | Tình huống minh họa | Ví dụ tiếng Anh và bản dịch |
|---|---|---|---|
| Delinquent loan | Khoản vay chậm trả; chưa chắc là nợ xấu. | Anh An trễ kỳ trả 20 ngày. | “The loan is 20 days delinquent.” — Khoản vay đã chậm trả 20 ngày. |
| Arrears / in arrears | Số tiền hoặc tình trạng đã đến hạn nhưng chưa trả. | Kỳ trả 15 triệu đồng chưa được thanh toán. | “He is 15 million dong in arrears.” — Anh ấy đang nợ quá hạn 15 triệu đồng. |
| Non-performing loan | Khoản vay được phân loại là nợ không hoạt động theo tiêu chí áp dụng. | Giả sử khoản vay quá hạn 95 ngày và ngân hàng xếp vào nhóm 3. | “The bank classified the loan as an NPL.” — Ngân hàng phân loại khoản vay là nợ xấu. |
| Bad debt | Khoản nợ được xem là khó hoặc không thể thu hồi. | Bên cho vay đánh giá khả năng thu hồi khoản vay rất thấp. | “The bank recorded a bad debt.” — Ngân hàng ghi nhận một khoản nợ khó đòi. |
| Write-off | Việc xóa khoản nợ trên sổ sách theo chính sách kế toán áp dụng. | Ngân hàng quyết định xóa sổ khoản vay. | “The bank wrote off the loan.” — Ngân hàng đã xóa sổ khoản vay. |
Trong ví dụ, mốc 95 ngày thuộc khoảng quá hạn từ 91 đến 180 ngày của nhóm 3 theo tiêu chí số ngày quá hạn được nêu trong nguồn nghiên cứu. Khi phân loại trên thực tế, ngân hàng còn xét các điều kiện áp dụng cho khoản vay.
Write-off không mặc nhiên có nghĩa người vay được miễn trả nợ. Xóa sổ là cách xử lý trên sổ kế toán; nghĩa vụ trả nợ còn hay không phải căn cứ vào hồ sơ và quy định áp dụng. Động từ là write off, còn danh từ thường viết write-off.
Chọn từ theo báo cáo ngân hàng, sổ kế toán và hợp đồng
Trong báo cáo ngân hàng, nên dùng NPL khi nói về danh mục khoản vay được phân loại là nợ xấu. Với sổ kế toán doanh nghiệp, bad debt hoặc doubtful receivable thường hợp hơn khi đề cập khoản phải thu khó đòi. Nếu chỉ muốn nói một kỳ thanh toán bị trễ, hãy dùng overdue payment, arrears hoặc delinquent loan.
Bad loan cũng được dùng trong tiếng Anh, nhưng nghĩa khá rộng; không nên mặc định cụm này có cùng định nghĩa kỹ thuật với NPL trong mọi báo cáo. Tương tự, bad credit nói về tình trạng hoặc lịch sử tín dụng kém của người vay, không phải tên gọi của một khoản nợ cụ thể.
Một khoản vay có thể quá hạn mà chưa được phân loại là NPL. Hãy kiểm tra tình trạng và định nghĩa trong tài liệu trước khi dịch.
Các nhóm nợ bằng tiếng Anh và tỷ lệ trích lập dự phòng
Trong phân loại nợ ngân hàng tại Việt Nam, nợ xấu gồm nhóm 3, nhóm 4 và nhóm 5. Các cách dịch dưới đây hữu ích khi đọc hiểu và trao đổi. Nếu viết báo cáo, hãy đối chiếu thuật ngữ với bản tiếng Anh mà đơn vị sử dụng.
| Nhóm nợ | Tên tiếng Việt | Cách diễn đạt tiếng Anh | Thuộc nợ xấu? | Tỷ lệ dự phòng cụ thể | Nguồn và điều kiện áp dụng |
|---|---|---|---|---|---|
| Nhóm 1 | Nợ đủ tiêu chuẩn | Standard debt / Group 1 debt | Không | Cần đối chiếu văn bản áp dụng | Kiểm tra quy định về phân loại và dự phòng của loại hình tổ chức tín dụng. |
| Nhóm 2 | Nợ cần chú ý | Special mention debt / Group 2 debt | Không | Cần đối chiếu văn bản áp dụng | Việc phân loại không chỉ dựa vào tên gọi tiếng Anh. |
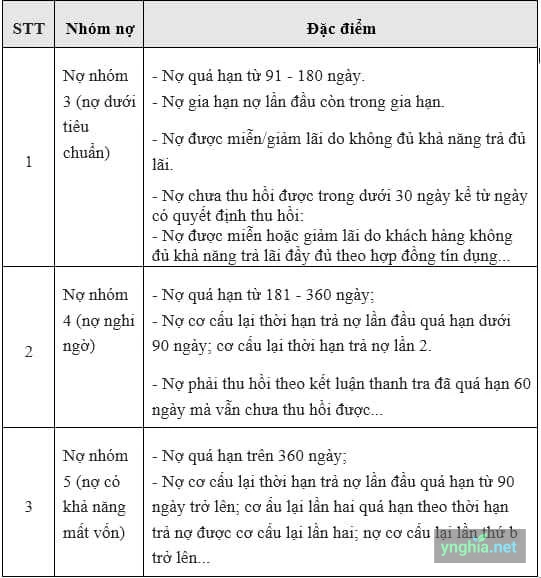
| Nhóm 3 | Nợ dưới tiêu chuẩn | Substandard debt / Group 3 debt | Có | Cần đối chiếu văn bản áp dụng | Theo tiêu chí quá hạn được nêu trong nguồn nghiên cứu: từ 91 đến 180 ngày. |
| Nhóm 4 | Nợ nghi ngờ | Doubtful debt / Group 4 debt | Có | Cần đối chiếu văn bản áp dụng | Theo tiêu chí quá hạn được nêu trong nguồn nghiên cứu: từ 181 đến 360 ngày. |
| Nhóm 5 | Nợ có khả năng mất vốn | Loss debt / Group 5 debt | Có | Cần đối chiếu văn bản áp dụng | Theo tiêu chí quá hạn được nêu trong nguồn nghiên cứu: trên 360 ngày. |
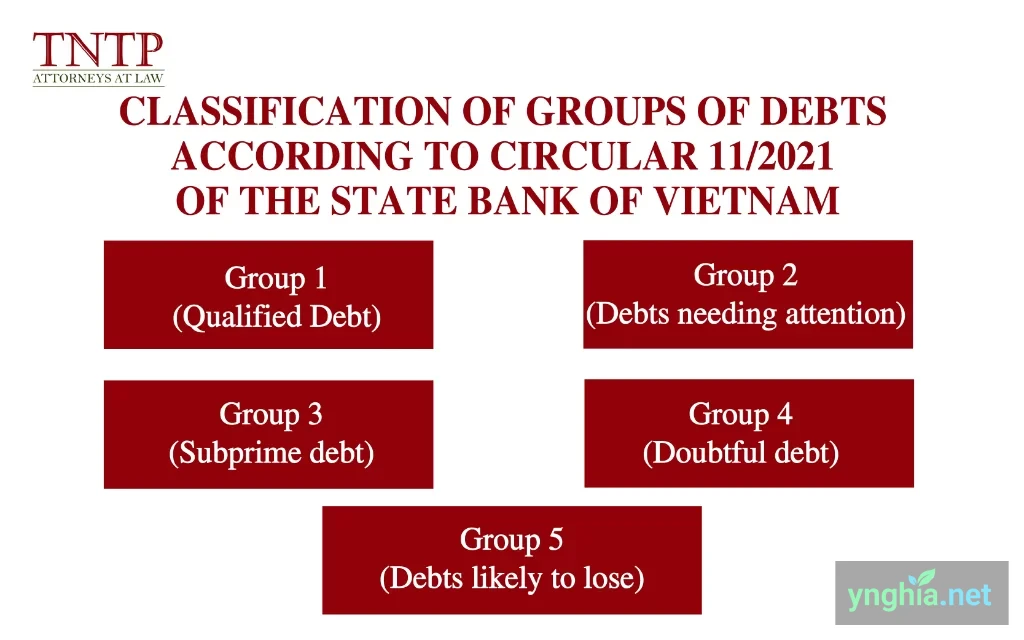
Thông tư 31/2024/TT-NHNN là văn bản hiện hành quy định về phân loại tài sản có và trích lập dự phòng của tổ chức tín dụng, thay thế Thông tư 11/2021/TT-NHNN. Trước khi ghi tỷ lệ trích lập dự phòng cụ thể vào báo cáo, cần kiểm tra văn bản chính thức áp dụng cho loại hình tổ chức, thời điểm báo cáo và điều khoản chuyển tiếp. Bảng trên không đưa ra tỷ lệ khi chưa đối chiếu đầy đủ các điều kiện đó.
Số ngày quá hạn chỉ là một căn cứ phân loại, không phải công thức duy nhất. Cũng không nên tính dự phòng cụ thể bằng cách mặc định lấy một tỷ lệ nhân với toàn bộ dư nợ. Cơ sở tính và giá trị tài sản bảo đảm được khấu trừ cần xác định theo quy định áp dụng.
Từ vựng ngân hàng tiếng Anh về nợ xấu cần dùng
Các cụm dưới đây giúp bạn chọn từ theo hành động hoặc chỉ số đang nói đến, thay vì dùng bad debt cho mọi trường hợp.
| Cụm tiếng Anh | Nghĩa tiếng Việt | Ngữ cảnh hoặc ví dụ ngắn |
|---|---|---|
| NPL ratio | Tỷ lệ nợ xấu | Report the NPL ratio — báo cáo tỷ lệ nợ xấu. |
| NPL coverage ratio | Tỷ lệ bao phủ nợ xấu | Disclose the NPL coverage ratio — công bố tỷ lệ bao phủ nợ xấu. |
| Overdue debt | Nợ quá hạn | The debt is overdue — khoản nợ đã quá hạn. |
| Debt resolution / NPL resolution | Xử lý nợ / xử lý nợ xấu | NPL resolution measures — các biện pháp xử lý nợ xấu. |
| Debt collection | Thu hồi nợ | Debt collection efforts — nỗ lực thu hồi nợ. |
| Loan loss provision | Dự phòng tổn thất cho vay | Increase loan loss provisions — tăng dự phòng tổn thất cho vay. |
| Credit risk | Rủi ro tín dụng | Manage credit risk — quản lý rủi ro tín dụng. |
| Loan default | Việc không thực hiện nghĩa vụ khoản vay | A borrower defaults on a loan — người vay không thực hiện nghĩa vụ khoản vay. |
| Write-off | Việc xóa sổ | A loan write-off — việc xóa sổ một khoản vay. |
Debt resolution nói chung về xử lý nợ; debt collection tập trung vào việc thu hồi tiền. Còn loan default phụ thuộc vào điều kiện vi phạm trong hợp đồng hoặc định nghĩa được áp dụng. Vì vậy, chậm một kỳ chưa đủ để kết luận người vay đã default.
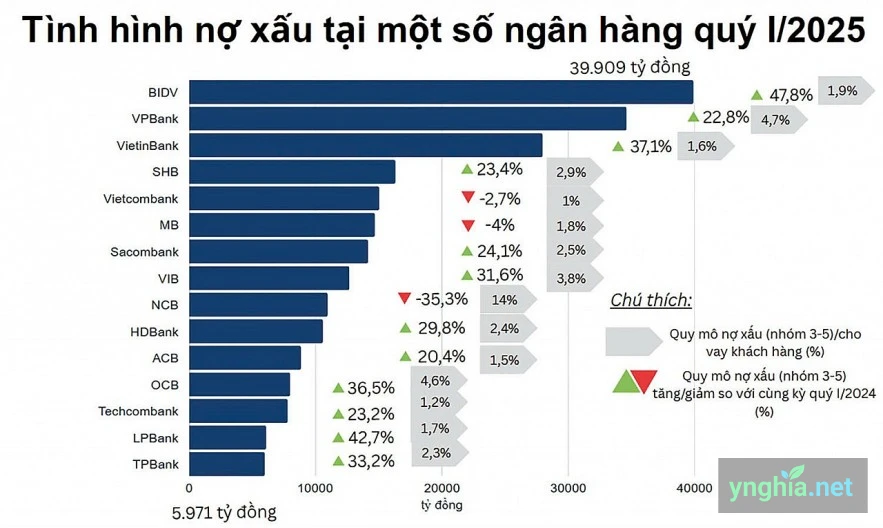
NPL ratio và NPL coverage ratio khác nhau thế nào?
NPL ratio cho biết nợ xấu chiếm bao nhiêu trong tổng dư nợ thuộc phạm vi báo cáo. Công thức thường gặp là: tổng dư nợ xấu / tổng dư nợ × 100%.
NPL coverage ratio thể hiện mức dự phòng được công bố so với nợ xấu. Chỉ số này trả lời một câu hỏi khác: dự phòng bao phủ nợ xấu đến mức nào, chứ không cho biết nợ xấu chiếm bao nhiêu trong danh mục cho vay. Thành phần dự phòng và phạm vi dư nợ có thể khác nhau giữa các báo cáo. Vì thế, hãy đọc phần thuyết minh trước khi so sánh.
Thuật ngữ kế toán VAS và IFRS: đối chiếu theo ngữ cảnh
- Doubtful receivable: khoản phải thu khó đòi; hữu ích khi dịch thuyết minh về khoản phải thu của doanh nghiệp theo VAS.
- Allowance for credit losses: khoản dự phòng tổn thất tín dụng; có thể gặp trong báo cáo theo IFRS khi trình bày tổn thất tín dụng dự kiến.
- Impaired loan: khoản vay bị suy giảm giá trị; dùng khi tài liệu kế toán đề cập đến tình trạng suy giảm giá trị của khoản vay.
Các thuật ngữ này phục vụ những mục đích khác nhau, không phải bảng quy đổi một-một giữa VAS và IFRS. Khoản phải thu khó đòi, khoản dự phòng và khoản vay suy giảm giá trị là những đối tượng kế toán khác nhau. Hãy xem chính sách kế toán, định nghĩa và thuyết minh của báo cáo trước khi chọn từ.
Mẫu câu bad debt và NPL trong học tập, báo cáo và vay vốn
Ví dụ câu tiếng Anh trong báo cáo ngân hàng
- “The bank classified the loan as a non-performing loan.” — Ngân hàng đã phân loại khoản vay là nợ xấu. Classify as diễn tả hành động phân loại.
- “The bank’s NPL ratio increased last quarter.” — Tỷ lệ nợ xấu của ngân hàng tăng trong quý trước. Dùng NPL ratio khi nói về chỉ số danh mục.
- “The team is working on NPL resolution.” — Nhóm đang xử lý nợ xấu.
- “The bank strengthened its debt collection efforts.” — Ngân hàng tăng cường nỗ lực thu hồi nợ.
- “The receivable was written off as a bad debt.” — Khoản phải thu đã được xóa sổ như một khoản nợ khó đòi.
- “Bad debt expense increased this year.” — Chi phí nợ khó đòi tăng trong năm nay.
NPL là danh từ, không phải động từ. Hãy viết classify a loan as an NPL, thay vì dùng NPL để chỉ hành động. Với khoản vay đã xóa sổ, dùng the loan was written off. Câu này không khẳng định rằng nghĩa vụ trả nợ đã chấm dứt.
Hội thoại khi cá nhân kiểm tra CIC và thương lượng khoản vay
Người vay thường cần hỏi về credit report — báo cáo tín dụng — thay vì tự kết luận khoản vay của mình đã là NPL. CIC là Trung tâm Thông tin Tín dụng Quốc gia Việt Nam.
- Người vay: “How can I check my credit report at CIC?” — Tôi có thể kiểm tra báo cáo tín dụng tại CIC bằng cách nào?
- Nhân viên: “You can check through CIC’s official channels.” — Anh/chị có thể kiểm tra qua các kênh chính thức của CIC.
- Người vay: “My loan was reported as overdue even though I already paid. Could you check it?” — Khoản vay của tôi bị báo quá hạn dù tôi đã thanh toán. Anh/chị có thể kiểm tra không?
- Người vay: “Why was my loan application declined?” — Vì sao hồ sơ vay của tôi bị từ chối?
- Người vay: “Could you explain how my current loan is classified?” — Anh/chị có thể giải thích khoản vay hiện tại của tôi được phân loại thế nào không?
- Người vay: “I’m having difficulty making payments. Could we discuss restructuring my repayment schedule?” — Tôi đang gặp khó khăn khi thanh toán. Chúng ta có thể trao đổi về việc cơ cấu lại lịch trả nợ không?
- Nhân viên: “We can review your request and explain the available options.” — Chúng tôi có thể xem xét yêu cầu và giải thích các phương án có thể áp dụng.
Đây là hội thoại mẫu để luyện từ vựng, không phải cam kết rằng ngân hàng sẽ chấp thuận cơ cấu nợ hay thông tin tín dụng sẽ được xóa ngay sau khi thanh toán.
Mua bán nợ xấu và VAMC trong tiếng Anh
Debt trading là hoạt động mua bán nợ; distressed debt thường chỉ khoản nợ đang gặp khó khăn hoặc có rủi ro không được thanh toán đầy đủ. Asset management company là công ty quản lý tài sản; chức năng cụ thể của công ty cần được hiểu theo ngữ cảnh.
VAMC là tên viết tắt thường dùng của Công ty Quản lý tài sản của các tổ chức tín dụng Việt Nam; tên tiếng Anh thường được viết là Vietnam Asset Management Company. VAMC tham gia mua và xử lý nợ theo các phương thức, điều kiện do pháp luật quy định. Việc một khoản nợ được mua không có nghĩa khoản đó tự động được xóa hay Nhà nước thanh toán thay người vay.
- “The bank sold the distressed debt to an asset management company.” — Ngân hàng bán khoản nợ gặp khó khăn cho một công ty quản lý tài sản.
- “The company is seeking to recover the debt.” — Công ty đang tìm cách thu hồi khoản nợ.
Trong hai câu trên, sold là bán khoản nợ, còn recover là thu hồi tiền nợ. Hai hành động có thể liên quan nhưng không đồng nghĩa.
Bài viết phục vụ tra cứu từ vựng và cách dùng, không thay thế tư vấn pháp lý hoặc tài chính về phân loại, xử lý hay xóa nợ.
Chọn thuật ngữ và kiểm tra thông tin trước khi sử dụng
Khi dịch hoặc viết về nợ xấu, bạn có thể chọn từ theo ba bước sau:
-
Xác định tài liệu và chủ thể
Báo cáo ngân hàng về khoản vay có thể cần NPL; sổ kế toán về khoản phải thu khó đòi có thể cần bad debt hoặc doubtful receivable.
-
Kiểm tra trạng thái khoản nợ
Nếu chỉ biết khoản trả chậm, dùng overdue hoặc delinquent. Chỉ dùng NPL khi có căn cứ phân loại; dùng written off khi khoản nợ đã được xóa sổ.
-
Đối chiếu định nghĩa của nguồn
Kiểm tra quy định, chuẩn mực kế toán hoặc phần thuyết minh của báo cáo. Với các tỷ lệ, ghi rõ kỳ báo cáo, phạm vi và công thức sử dụng.
Nếu là người vay, hãy kiểm tra thông tin qua kênh chính thức của CIC hoặc ngân hàng. Khi phát hiện khoản vay có dấu hiệu bị mạo danh, liên hệ tổ chức tín dụng ghi nhận khoản vay và CIC để đề nghị kiểm tra, lưu chứng cứ, đồng thời trình báo cơ quan có thẩm quyền khi cần. Đừng cung cấp mật khẩu hoặc chuyển tiền cho dịch vụ quảng cáo “xóa nợ xấu”.
Thanh toán hết nợ không nhất thiết làm lịch sử tín dụng biến mất ngay: trạng thái thanh toán được cập nhật và thông tin được lưu giữ trong bao lâu là hai vấn đề khác nhau. Cũng không nên cho rằng cứ có nợ xấu là bị cấm xuất cảnh. Việc tạm hoãn xuất cảnh phụ thuộc vào căn cứ pháp luật và quyết định của cơ quan có thẩm quyền trong từng trường hợp. Nếu cần đánh giá tình huống cụ thể, hãy hỏi cơ quan chức năng hoặc người tư vấn có chuyên môn.
1Khi lập báo cáo tài chính hoặc trình bày trên sổ sách kế toán của doanh nghiệp về các khoản phải thu khó đòi từ khách hàng, thuật ngữ tiếng Anh nào dưới đây là phù hợp nhất?
Trong ngữ cảnh kế toán doanh nghiệp, 'bad debt' (hoặc doubtful receivable) được ưu tiên sử dụng để đề cập đến các khoản phải thu khó hoặc không thể thu hồi.
2Trong cách phát âm tiếng Anh chuẩn của từ 'debt' (nằm trong cụm từ 'bad debt'), chữ cái nào sau đây là âm câm và không được phát âm?
Chữ 'b' trong từ 'debt' là âm câm, từ này được đọc là /det/ (gần như 'đét') mà không bật âm /b/.
3Quyết định 'write-off' (xóa sổ) một khoản nợ xấu của ngân hàng có bản chất kế toán và pháp lý là gì?
Xóa sổ chỉ là cách điều chỉnh hạch toán kế toán nội bộ; nghĩa vụ trả nợ của bên vay vẫn tiếp tục tồn tại theo hợp đồng và quy định áp dụng.
4Những cụm từ tiếng Anh nào dưới đây thích hợp để mô tả tình trạng khoản thanh toán hoặc khoản vay bị trễ hạn nhưng chưa nhất thiết bị phân loại là nợ xấu (NPL)?
Thuật ngữ 'delinquent loan' chỉ một khoản vay bị chậm trả kỳ hạn, chưa chắc đã đủ điều kiện để bị phân loại thành NPL.
5Văn bản pháp quy nào của Ngân hàng Nhà nước Việt Nam hiện hành quy định về phân loại tài sản có và trích lập dự phòng của tổ chức tín dụng, thay thế cho Thông tư 11/2021/TT-NHNN?
Thông tư 31/2024/TT-NHNN là văn bản pháp lý hiện hành thay thế Thông tư 11/2021/TT-NHNN về phân loại tài sản có và trích lập dự phòng.
6Theo thông tin trong bài viết, những nhận định nào sau đây là ĐÚNG về quy định và thực tế liên quan đến nợ xấu tại Việt Nam?
Tạm hoãn xuất cảnh phụ thuộc vào căn cứ pháp luật cụ thể và quyết định của cơ quan thẩm quyền từng trường hợp chứ không áp dụng tự động cho mọi khoản nợ xấu.
| Thuật ngữ tiếng Anh | Tên tiếng Việt | Định nghĩa và ý nghĩa | Ngữ cảnh sử dụng | Ví dụ tiếng Anh | Bản dịch ví dụ |
|---|---|---|---|---|---|
| Bad debt | Nợ khó đòi / Nợ xấu / Nợ không có khả năng thu hồi | Chỉ khoản nợ được xem là khó hoặc không thể thu hồi. | Sổ kế toán doanh nghiệp, báo cáo tài chính khi đề cập đến các khoản phải thu khó đòi. | The bank recorded a bad debt. | Ngân hàng ghi nhận một khoản nợ khó đòi. |
| Non-performing loan (NPL) | Khoản vay không hoạt động / Nợ xấu | Khoản vay được phân loại là nợ không hoạt động hiệu quả theo các tiêu chí và quy định áp dụng (thường gồm các nhóm 3, 4 và 5). | Báo cáo ngân hàng khi đề cập đến danh mục các khoản vay được phân loại là nợ xấu. | The bank classified the loan as an NPL. | Ngân hàng phân loại khoản vay là nợ xấu. |
| Delinquent loan | Khoản vay chậm trả | Khoản vay bị quá hạn thanh toán; chưa chắc đã là nợ xấu. | Theo dõi tình trạng các khoản vay trễ kỳ thanh toán. | The loan is 20 days delinquent. | Khoản vay đã chậm trả 20 ngày. |
| Arrears / in arrears | Nợ quá hạn / Tiền nợ đọng | Số tiền hoặc tình trạng thanh toán đã đến hạn nhưng chưa được trả. | Diễn tả kỳ thanh toán bị trễ hoặc khoản tiền trễ hạn. | He is 15 million dong in arrears. | Anh ấy đang nợ quá hạn 15 triệu đồng. |
| Write-off | Việc xóa sổ nợ / Xóa sổ khoản nợ | Việc xóa khoản nợ trên sổ sách theo chính sách kế toán áp dụng (không mặc nhiên miễn trừ nghĩa vụ trả nợ của người vay). | Xử lý kế toán trên sổ sách khi khoản nợ không thể thu hồi. | The bank wrote off the loan. | Ngân hàng đã xóa sổ khoản vay. |
| NPL ratio | Tỷ lệ nợ xấu | Chỉ số thể hiện tỷ lệ phần trăm nợ xấu chiếm trong tổng dư nợ (Tổng dư nợ xấu / Tổng dư nợ times 100%). | Đánh giá chất lượng danh mục cho vay trong báo cáo ngân hàng. | Report the NPL ratio | Báo cáo tỷ lệ nợ xấu. |
| NPL coverage ratio | Tỷ lệ bao phủ nợ xấu | Chỉ số thể hiện mức dự phòng tổn thất được công bố so với tổng dư nợ xấu. | Đánh giá mức độ an toàn và khả năng bù đắp rủi ro nợ xấu trong báo cáo ngân hàng. | Disclose the NPL coverage ratio | Công bố tỷ lệ bao phủ nợ xấu. |
| Overdue debt | Nợ quá hạn | Khoản nợ đã đến hạn trả nhưng chưa được thanh toán. | Quản lý nghĩa vụ nợ trễ hạn. | The debt is overdue | Khoản nợ đã quá hạn. |
| Debt resolution / NPL resolution | Xử lý nợ / Xử lý nợ xấu | Các biện pháp và hoạt động nhằm khắc phục, giải quyết các khoản nợ quá hạn hoặc nợ xấu. | Quản trị ngân hàng và công tác xử lý nợ đọng. | NPL resolution measures | Các biện pháp xử lý nợ xấu. |
| Debt collection | Thu hồi nợ | Các hoạt động và nỗ lực nhằm thu lại số tiền nợ từ người vay. | Tác nghiệp nghiệp vụ thu hồi nợ của ngân hàng hoặc tổ chức tín dụng. | Debt collection efforts | Nỗ lực thu hồi nợ. |
| Loan loss provision | Dự phòng tổn thất cho vay | Khoản tiền được trích lập để dự phòng cho các rủi ro tổn thất có thể xảy ra từ việc cho vay. | Báo cáo tài chính và trích lập rủi ro của ngân hàng. | Increase loan loss provisions | Tăng dự phòng tổn thất cho vay. |
| Credit risk | Rủi ro tín dụng | Khả năng xảy ra tổn thất do khách hàng không thực hiện hoặc không có khả năng thực hiện nghĩa vụ trả nợ. | Quản trị rủi ro ngân hàng và tổ chức tài chính. | Manage credit risk | Quản lý rủi ro tín dụng. |
| Loan default | Việc không thực hiện nghĩa vụ khoản vay (Vỡ nợ khoản vay) | Hành vi vi phạm các điều khoản cam kết nghĩa vụ trả nợ trong hợp đồng tín dụng. | Đánh giá tình trạng vi phạm hợp đồng vay vốn. | A borrower defaults on a loan | Người vay không thực hiện nghĩa vụ khoản vay. |
| Distressed debt | Khoản nợ gặp khó khăn | Khoản nợ của người vay đang gặp khủng hoảng tài chính hoặc có rủi ro cao không thể thanh toán đầy đủ. | Mua bán nợ xấu và quản lý tài sản. | The bank sold the distressed debt to an asset management company. | Ngân hàng bán khoản nợ gặp khó khăn cho một công ty quản lý tài sản. |
| Standard debt / Group 1 debt | Nợ đủ tiêu chuẩn (Nhóm 1) | Khoản nợ được phân loại vào Nhóm 1, không thuộc nợ xấu. | Phân loại nợ trong ngành ngân hàng tại Việt Nam. | Không có trong nguồn | Không có trong nguồn |
| Special mention debt / Group 2 debt | Nợ cần chú ý (Nhóm 2) | Khoản nợ được phân loại vào Nhóm 2, không thuộc nợ xấu. | Phân loại nợ trong ngành ngân hàng tại Việt Nam. | Không có trong nguồn | Không có trong nguồn |
| Substandard debt / Group 3 debt | Nợ dưới tiêu chuẩn (Nhóm 3) | Khoản nợ thuộc nhóm nợ xấu, có tiêu chí quá hạn từ 91 đến 180 ngày. | Phân loại nợ và trích lập dự phòng trong ngân hàng. | Không có trong nguồn | Không có trong nguồn |
| Doubtful debt / Group 4 debt | Nợ nghi ngờ (Nhóm 4) | Khoản nợ thuộc nhóm nợ xấu, có tiêu chí quá hạn từ 181 đến 360 ngày. | Phân loại nợ và trích lập dự phòng trong ngân hàng. | Không có trong nguồn | Không có trong nguồn |
| Loss debt / Group 5 debt | Nợ có khả năng mất vốn (Nhóm 5) | Khoản nợ thuộc nhóm nợ xấu, có tiêu chí quá hạn trên 360 ngày. | Phân loại nợ và trích lập dự phòng trong ngân hàng. | Không có trong nguồn | Không có trong nguồn |
| Doubtful receivable | Khoản phải thu khó đòi | Khoản phải thu thương mại có rủi ro cao không thể thu hồi đủ. | Kế toán doanh nghiệp, thuyết minh báo cáo tài chính theo chuẩn mực VAS. | Không có trong nguồn | Không có trong nguồn |
| Allowance for credit losses | Khoản dự phòng tổn thất tín dụng | Khoản trích lập dự phòng tổn thất tín dụng dự kiến. | Báo cáo tài chính kế toán theo chuẩn mực quốc tế IFRS. | Không có trong nguồn | Không có trong nguồn |
| Impaired loan | Khoản vay bị suy giảm giá trị | Khoản vay ghi nhận sự suy giảm giá trị tài sản trên sổ sách kế toán. | Báo cáo tài chính và nghiệp vụ đánh giá giảm giá trị tài sản. | Không có trong nguồn | Không có trong nguồn |
| Debt trading | Mua bán nợ | Hoạt động mua lại hoặc bán đi các khoản nợ giữa các chủ thể tài chính. | Thị trường giao dịch và xử lý nợ. | Không có trong nguồn | Không có trong nguồn |
Câu hỏi thường gặp
Nợ xấu có đồng nghĩa với việc bị cấm xuất cảnh không?
Không. Có nợ xấu không tự động đồng nghĩa với việc bị tạm hoãn xuất cảnh; việc áp dụng phụ thuộc căn cứ pháp luật và quyết định của cơ quan có thẩm quyền trong từng trường hợp.
Phải làm gì nếu thông tin nợ xấu phát sinh do bị mạo danh?
Hãy liên hệ ngay tổ chức tín dụng ghi nhận khoản vay và CIC qua kênh chính thức để yêu cầu kiểm tra, điều chỉnh thông tin; đồng thời lưu chứng cứ và trình báo cơ quan có thẩm quyền khi có dấu hiệu giả mạo. Không chuyển tiền cho dịch vụ quảng cáo xóa nợ xấu.
Thanh toán hết nợ xấu có làm lịch sử tín dụng biến mất ngay không?
Không nhất thiết. Việc thanh toán và cập nhật trạng thái khoản nợ khác với thời hạn lưu giữ thông tin tín dụng; người vay nên kiểm tra báo cáo CIC và hỏi tổ chức tín dụng về thông tin cụ thể.