
Giải ngân là việc ngân hàng giao khoản tiền vay đã duyệt cho người vay hoặc chuyển đến bên thụ hưởng theo mục đích vay trong hợp đồng tín dụng. Đây là lúc dư nợ thực sự phát sinh và lãi bắt đầu được tính, khác với ngày phê duyệt hay ngày ký hợp đồng.
Giải ngân là lúc ngân hàng giao khoản tiền vay đã duyệt cho người vay, hoặc chuyển đến bên thụ hưởng theo mục đích vay đã thỏa thuận. Theo khoản 2 Điều 3 Thông tư 21/2017/TT-NHNN, giải ngân vốn cho vay là việc tổ chức tín dụng giao cho khách hàng một khoản tiền bằng tiền mặt hoặc thanh toán không dùng tiền mặt để chi trả cho bên thụ hưởng theo mục đích vay ghi trong thỏa thuận. Nói đơn giản, được duyệt vay chưa đồng nghĩa với việc đã cầm tiền trong tay: giải ngân mới là lúc khoản vay thực sự bắt đầu.
Để đọc đúng hồ sơ, bạn cần phân biệt bốn khái niệm. Thẩm định là lúc ngân hàng đánh giá người vay và bộ hồ sơ. Hạn mức tín dụng là số tiền tối đa được cấp. Hợp đồng tín dụng là thỏa thuận về khoản vay, lãi suất và nghĩa vụ trả nợ. Tài sản thế chấp là tài sản dùng để bảo đảm khoản vay. Hạn mức giải ngân là số tiền được rút trong một lần hoặc một đợt; số tiền này không nhất thiết bằng toàn bộ hạn mức tín dụng.
Giải ngân là gì? Định nghĩa theo Thông tư 21/2017/TT-NHNN
Một khoản vay thường đi qua ba mốc khác nhau:
- Ngày phê duyệt: ngân hàng đồng ý cấp khoản vay với các điều kiện nhất định.
- Ngày ký hợp đồng: người vay và ngân hàng xác lập thỏa thuận tín dụng; một số thủ tục về tài sản bảo đảm hoặc chứng từ có thể vẫn chưa hoàn tất.
- Ngày giải ngân: ngân hàng chuyển hoặc giao khoản tiền vay theo thỏa thuận. Đây là mốc cần đối chiếu với thông báo giải ngân và lịch trả nợ.
Do đó, nếu hồ sơ được duyệt nhưng chưa đáp ứng điều kiện giải ngân, tiền vẫn chưa được chuyển. Trước khi ngân hàng giải ngân thực tế, bạn chưa phải trả nợ gốc và lãi của khoản tiền đó. Khi khoản vay đã được giải ngân, dư nợ được cập nhật trên hệ thống CIC (Trung tâm Thông tin Tín dụng Quốc gia).
Giải ngân khác phê duyệt khoản vay và ký hợp đồng ở điểm nào?
Phê duyệt là quyết định cho vay có điều kiện. Ký hợp đồng là xác nhận các điều khoản. Còn giải ngân là giao tiền. Ngân hàng có thể yêu cầu hoàn tất đăng ký tài sản bảo đảm, nộp chứng từ mua bán hoặc ký giấy nhận nợ trước khi chuyển tiền. Vì vậy, đừng chỉ nhìn tin nhắn “đã duyệt” để xác định ngày bắt đầu có dư nợ.
Giải ngân tiếng Anh là disbursement và nghĩa trong chứng khoán
Trong tài chính, disbursement thường chỉ việc giải ngân hoặc chi tiền. “Disbursement date” là ngày giải ngân. Trong chứng khoán, từ này được dùng rộng hơn cho việc phân phối, chi trả hoặc giải ngân tiền theo một giao dịch hay chương trình. Nghĩa chính xác phụ thuộc ngữ cảnh, không đồng nghĩa mặc định với khoản vay ngân hàng.
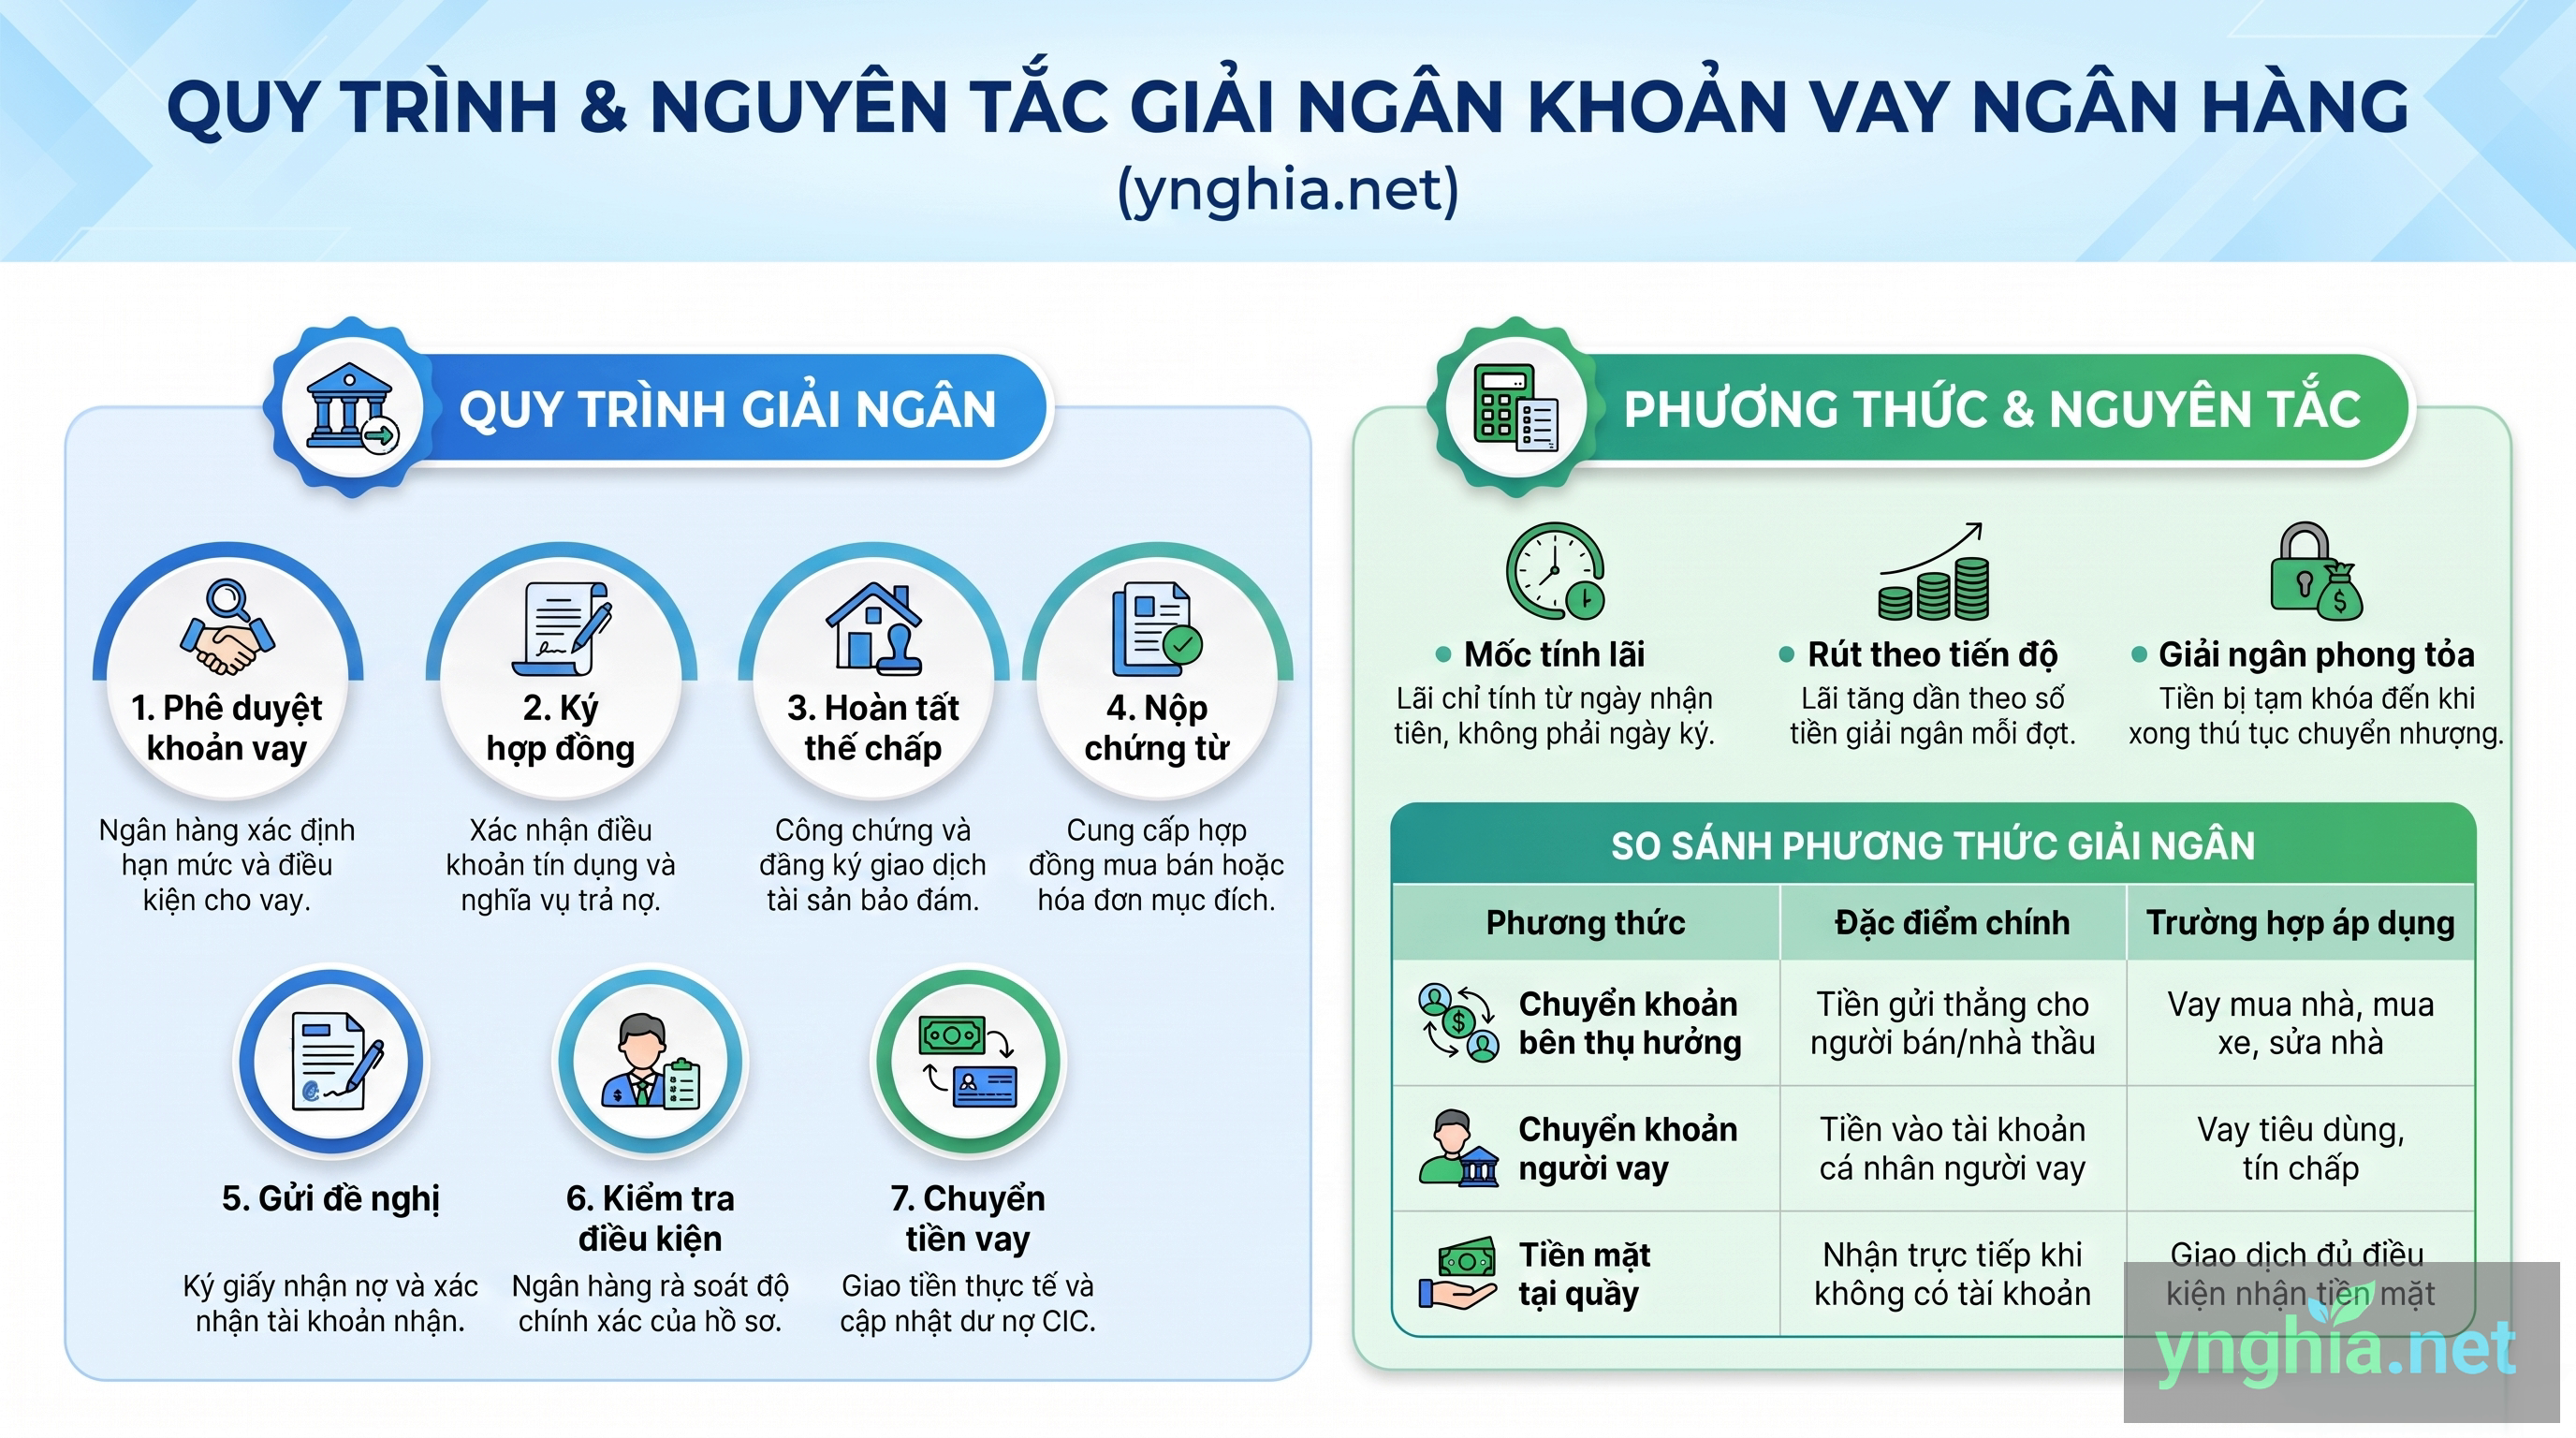
Các phương thức giải ngân khoản vay: tiền mặt, chuyển khoản, phong tỏa, một lần hay theo tiến độ
Giải ngân có thể phân loại theo cách nhận tiền, trạng thái sử dụng tiền và số lần rút. Phần lớn giao dịch diễn ra bằng chuyển khoản vào tài khoản thanh toán của người vay hoặc của bên thụ hưởng. Ngân hàng chỉ được giải ngân tiền mặt khi khách hàng hoặc bên thụ hưởng là cá nhân, tổ chức không phải pháp nhân không có tài khoản thanh toán. Giải ngân vì thế không có nghĩa bạn phải cầm tiền mặt.
| Phương thức | Cách thực hiện | Ưu điểm | Nhược điểm | Phù hợp với |
|---|---|---|---|---|
| Tiền mặt | Nhận tại quầy sau khi hoàn tất chứng từ | Có thể dùng khi bên nhận không có tài khoản | Không phải hồ sơ nào cũng áp dụng; bất tiện và rủi ro khi mang số tiền lớn | Giao dịch đủ điều kiện nhận tiền mặt theo chính sách ngân hàng |
| Chuyển khoản cho người vay | Tiền vào tài khoản thanh toán của người vay | Chủ động thanh toán các khoản chi | Có thể cần chứng minh hoặc cam kết mục đích sử dụng | Một số khoản vay tiêu dùng, tín chấp |
| Chuyển khoản cho bên thụ hưởng | Ngân hàng chuyển thẳng cho người bán, đại lý hoặc nhà thầu | Dòng tiền gắn với chứng từ mua bán, người bán nhận trực tiếp | Phải kiểm tra chính xác tên và số tài khoản người nhận | Mua nhà, mua xe, thanh toán nhà thầu |
| Giải ngân phong tỏa | Tiền đã chuyển vào tài khoản nhưng tạm thời chưa được sử dụng | Có thể bảo đảm bên bán thấy tiền đã được bố trí trong khi chờ điều kiện | Người nhận chưa sử dụng được; lãi và thời điểm mở khóa tùy hợp đồng | Giao dịch còn chờ hoàn tất điều kiện chuyển nhượng hoặc tài sản bảo đảm |
| Giải ngân một lần | Chuyển toàn bộ số tiền được rút trong một lần | Có tiền ngay để thanh toán một nghĩa vụ lớn | Lãi tính trên toàn bộ dư nợ đã giải ngân | Mua tài sản cần thanh toán một lần |
| Giải ngân nhiều đợt | Rút tiền theo mốc và chứng từ từng giai đoạn | Dư nợ tăng theo số tiền thực nhận | Mỗi đợt có thể cần kiểm tra và bổ sung hồ sơ | Xây, sửa nhà hoặc kinh doanh theo tiến độ |
Giải ngân phong tỏa nghĩa là tiền đã được chuyển vào tài khoản nhưng bị hạn chế sử dụng cho đến khi đáp ứng điều kiện trong thỏa thuận. Có trường hợp tiền vào tài khoản người bán hoặc tài khoản liên quan đến giao dịch nhưng chỉ được giải tỏa sau khi hoàn tất thủ tục sang tên tài sản bảo đảm. Tiền nằm ở đâu, có phát sinh lãi trong thời gian phong tỏa hay không và cần giấy tờ gì để mở phong tỏa phải được xác nhận rõ trong hợp đồng hoặc với ngân hàng. Không có quy tắc chung cho mọi khoản vay.
Giải ngân cho bên thứ ba là khi ngân hàng chuyển tiền trực tiếp đến đơn vị bán hàng hoặc cung cấp dịch vụ thay vì đưa cho người vay. Cách này thường dùng để thanh toán tiền nhà, xe hoặc chi phí cho nhà thầu. Trước khi ký đề nghị giải ngân, hãy đối chiếu tên chủ tài khoản và số tài khoản bên nhận với hợp đồng, hóa đơn hoặc xác nhận chính thức.
Giải ngân một lần và giải ngân theo tiến độ
Giải ngân một lần phù hợp khi cần thanh toán toàn bộ ngay. Giải ngân theo tiến độ là rút tiền thành nhiều đợt, thường gắn với chứng từ như hóa đơn, đơn hàng hoặc biên bản nghiệm thu. Với vay xây dựng, ngân hàng có thể yêu cầu chứng minh giai đoạn trước đã hoàn thành trước khi chuyển đợt tiếp theo.
Giải ngân trực tiếp cho người vay và cho bên thụ hưởng
Người vay nhận tiền trực tiếp khi phương án vay và điều kiện ngân hàng cho phép. Nếu khoản vay gắn với một giao dịch mua bán, tiền có thể được chuyển cho người bán hoặc nhà cung cấp. Hãy xác định từ đầu ai là người nhận, vì thay đổi tài khoản thụ hưởng sát ngày giải ngân có thể khiến ngân hàng phải xác minh bổ sung.
Quy trình giải ngân khi vay ngân hàng: từng bước và dòng tiền đến bên thụ hưởng
Quy trình cụ thể khác nhau theo ngân hàng và loại khoản vay, nhưng thường gồm các bước sau:
- Hoàn tất thẩm định và phê duyệt. Ngân hàng xác định số tiền, thời hạn, lãi suất và các điều kiện cần đáp ứng.
- Ký hợp đồng tín dụng và giấy tờ liên quan. Đọc kỹ phương thức giải ngân, điều kiện rút vốn, lịch trả nợ và phí.
- Hoàn tất tài sản bảo đảm nếu có. Ví dụ: công chứng và đăng ký giao dịch bảo đảm theo yêu cầu hồ sơ.
- Nộp chứng từ mục đích vay. Có thể là hợp đồng mua bán, hóa đơn, dự toán hoặc tài liệu nghiệm thu.
- Gửi đề nghị giải ngân hoặc ký giấy nhận nợ. Kiểm tra số tiền, ngày đề nghị và thông tin tài khoản nhận.
- Ngân hàng kiểm tra điều kiện. Nếu thiếu giấy tờ hoặc thông tin không khớp, ngân hàng có thể yêu cầu bổ sung trước khi chuyển tiền.
- Ngân hàng chuyển tiền và thông báo kết quả. Kiểm tra giao dịch trên tài khoản, thông báo giải ngân và lịch trả nợ.
Dòng tiền thường đi theo một trong các hướng sau:
Ngân hàng → tài khoản người vay → người bán/nhà cung cấp
hoặc
Ngân hàng → tài khoản bên thụ hưởng
hoặc, nếu có điều kiện phong tỏa:
Ngân hàng → tài khoản bị phong tỏa → giải tỏa khi đủ điều kiện
Các lỗi dễ gặp nằm ở thông tin người nhận, chứng từ không khớp với mục đích vay, hoặc điều kiện mở phong tỏa chưa hoàn thành.
Nhận giải ngân trực tuyến trên ứng dụng ngân hàng số
Tùy ứng dụng và loại khoản vay, quy trình trực tuyến có thể yêu cầu đăng nhập, xác thực danh tính điện tử (eKYC), kiểm tra thông tin khoản vay, xác nhận giấy nhận nợ điện tử và chọn tài khoản nhận. Trước khi xác nhận, hãy kiểm tra số tiền, lãi suất, kỳ hạn, ngày giải ngân và tên người thụ hưởng. Đừng chia sẻ mã xác thực hay mật khẩu cho người gọi điện tự xưng nhân viên ngân hàng.
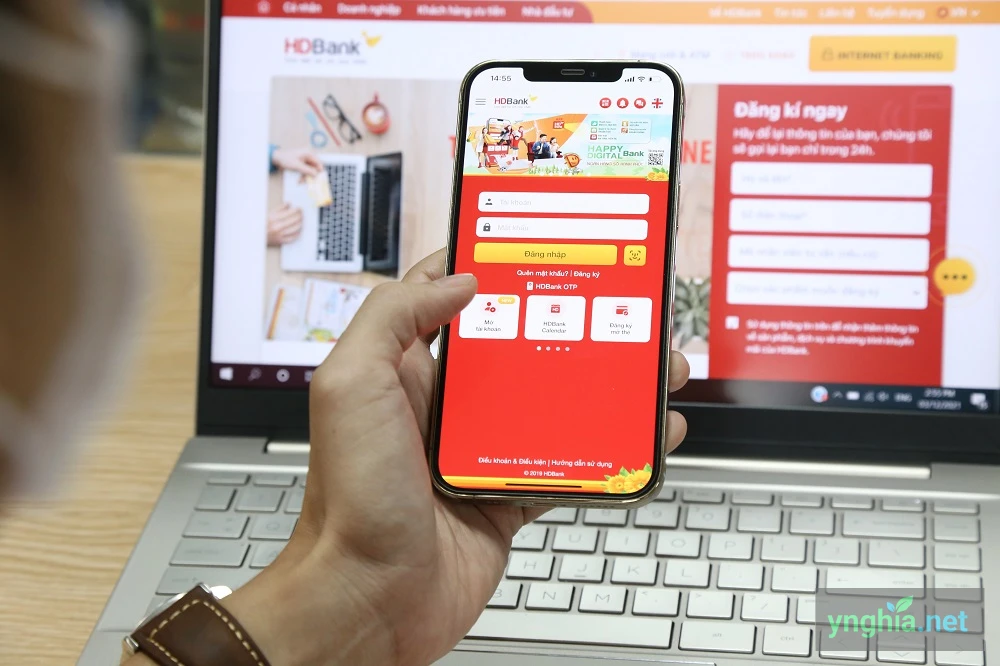
Giải ngân trực tuyến nhanh thường gắn với khoản vay tín chấp nhỏ, khách hàng đã định danh và có hạn mức được phê duyệt trước. Có sản phẩm công bố thời gian phê duyệt hai phút và giải ngân một phút; đây là thông tin của sản phẩm cụ thể, không phải cam kết cho hồ sơ mới hay mọi khoản vay.
Thời gian giải ngân mất bao lâu: bảng theo loại vay và loại ngân hàng
Thời gian giải ngân khoản vay thông thường hoặc có tài sản bảo đảm thường nằm trong khoảng 1–15 ngày làm việc. Khoảng này nên tính từ khi hồ sơ đủ điều kiện giải ngân; thời gian thẩm định, phê duyệt và hoàn tất thủ tục tài sản có thể kéo dài thêm. Bảng dưới đây là khoảng tham khảo, không phải cam kết của mọi ngân hàng.
| Loại vay | Ngân hàng truyền thống | Ngân hàng số | Yếu tố ảnh hưởng thời gian | Nguồn tham khảo |
|---|---|---|---|---|
| Tín chấp tiêu dùng | Khoảng 1–3 ngày làm việc khi hồ sơ và xác minh đã hoàn tất | Từ vài phút đến khoảng 24 giờ ở một số sản phẩm đủ điều kiện | Hạn mức duyệt trước, eKYC, xác minh thu nhập, giờ xử lý | Khoảng chung 1–15 ngày làm việc; một số sản phẩm số công bố thời gian theo sản phẩm |
| Mua xe | Khoảng 2–5 ngày làm việc sau khi đủ chứng từ | Thường không áp dụng quy trình giải ngân tức thời | Hợp đồng mua xe, chứng từ đại lý, đăng ký tài sản bảo đảm nếu cần | Tham khảo theo quy trình hồ sơ; tùy ngân hàng và hợp đồng |
| Mua nhà có thế chấp | Khoảng 5–15 ngày làm việc sau khi hoàn tất điều kiện | Thường cần xử lý thủ tục tài sản ngoài ứng dụng | Công chứng, giấy tờ nhà đất, đăng ký giao dịch bảo đảm, phong tỏa nếu có | Khoảng chung với khoản vay thông thường; tùy hồ sơ |
| Xây hoặc sửa nhà theo tiến độ | Khoảng 2–7 ngày làm việc cho mỗi đợt sau khi nộp đủ chứng từ | Thường không áp dụng giải ngân tự động tức thì | Kiểm tra nghiệm thu, dự toán, hóa đơn và hiện trạng | Tham khảo; thời gian mỗi đợt tùy điều kiện hợp đồng |
| Vay kinh doanh | Khoảng 3–10 ngày làm việc khi chứng từ mục đích đầy đủ | Một số quy trình số có thể xử lý hồ sơ đơn giản nhanh hơn | Quy mô khoản vay, hợp đồng, hóa đơn, phương án sử dụng vốn | Khoảng chung 1–15 ngày làm việc; tùy khoản vay |
Các khoảng riêng theo loại vay trong bảng là mức tham khảo để dự trù, không thay thế thời hạn ngân hàng xác nhận cho hồ sơ cụ thể. “Ngân hàng số” cũng không có nghĩa mọi khoản vay đều được giải ngân trong vài phút: tốc độ đó thường gắn với khoản vay tín chấp, định danh trực tuyến và hạn mức đã được duyệt trước. Khoản vay mua nhà hoặc vay có tài sản bảo đảm vẫn có thể cần kiểm tra giấy tờ và thủ tục ngoài ứng dụng.
Ngân hàng truyền thống và ngân hàng số: hai thế hệ giải ngân
Quy trình truyền thống thường có bước đối chiếu hồ sơ, chứng từ và tài sản trực tiếp. Quy trình số có thể tự động hóa định danh, chấm điểm và xác nhận giao dịch, giúp rút ngắn một số khoản vay đủ điều kiện. Dù vậy, phê duyệt tự động không loại bỏ nghĩa vụ đọc hợp đồng và kiểm tra điều kiện giải ngân.
Những yếu tố làm giải ngân nhanh hoặc chậm hơn
Hồ sơ thiếu hoặc sai, tài sản chưa hoàn tất thủ tục, chứng từ mục đích vay chưa phù hợp, tài khoản nhận không chính xác và khoản vay cần phê duyệt bổ sung đều có thể làm chậm giao dịch. Nộp hồ sơ ngoài giờ xử lý, trước ngày nghỉ hoặc qua hệ thống chuyển khoản khác ngân hàng cũng có thể ảnh hưởng thời điểm tiền được ghi có. Hãy hỏi ngân hàng thời gian được tính từ mốc nào và ngày nào được xem là ngày làm việc.
Lãi vay tính từ ngày ký hợp đồng hay ngày giải ngân? Ví dụ tính bằng số
Thông thường, lãi được tính trên dư nợ thực tế. Mốc tính là ngày ngân hàng giải ngân số tiền vay, chứ không phải tự động từ ngày ký hợp đồng. Cần kiểm tra cách xác định ngày tính lãi, quy ước số ngày trong năm và lịch trả nợ trong hợp đồng tín dụng. Lãi suất tiền vay bắt đầu tính từ thời điểm ngân hàng chuyển khoản số tiền vay thực tế. Khi đọc biểu phí, hãy phân biệt mức này với khái niệm lãi suất danh nghĩa.
Ví dụ giả định: bạn ký hợp đồng ngày 5/3, ngân hàng giải ngân 500 triệu đồng ngày 10/3, lãi suất 10%/năm. Nếu tính theo 365 ngày, lãi một ngày xấp xỉ:
500.000.000 × 10% ÷ 365 = 136.986 đồng.
Năm ngày trước ngày giải ngân chưa phát sinh lãi trên 500 triệu đồng đó, nếu chưa có khoản tiền nào được giải ngân và hợp đồng không quy định khác về khoản phí liên quan. Sau khi giải ngân, số lãi thực tế còn phụ thuộc phương pháp tính và lịch trả nợ của hợp đồng.
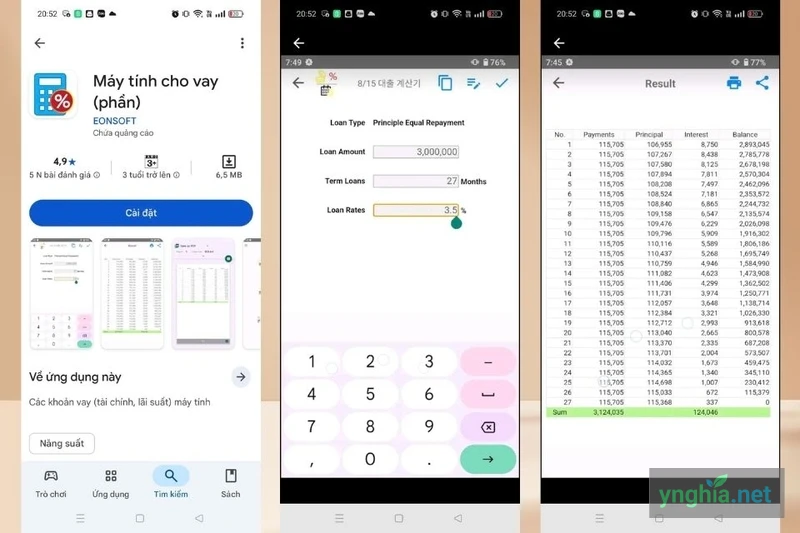
Ví dụ tính lãi theo ngày giải ngân một lần
Nếu toàn bộ 500 triệu đồng được giải ngân ngày 10/3, dư nợ tính lãi bắt đầu từ mốc giải ngân thực tế. Nếu ngân hàng chuyển tiền cho bên bán thay vì chuyển vào tài khoản của bạn, khoản vay vẫn đã được giải ngân theo giao dịch đó; việc bạn không trực tiếp cầm tiền không đồng nghĩa chưa phát sinh dư nợ.
Ví dụ giải ngân theo tiến độ khi xây hoặc sửa nhà
Giả sử vay 800 triệu đồng, lãi suất giả định 10%/năm, giải ngân theo ba đợt gắn với nghiệm thu:
- Đợt 1 – hoàn thành móng: giải ngân 320 triệu đồng. Dư nợ là 320 triệu; lãi một ngày khoảng 87.671 đồng, tương đương khoảng 2,6 triệu đồng cho 30 ngày.
- Đợt 2 – hoàn thành phần thô: giải ngân thêm 320 triệu đồng. Dư nợ là 640 triệu; lãi một ngày khoảng 175.342 đồng, tương đương khoảng 5,3 triệu đồng cho 30 ngày.
- Đợt 3 – hoàn thiện: giải ngân thêm 160 triệu đồng. Dư nợ là 800 triệu; lãi một ngày khoảng 219.178 đồng, tương đương khoảng 6,6 triệu đồng cho 30 ngày.
Đây là phép tính minh họa, giả định dư nợ không thay đổi trong từng giai đoạn và chưa tính các khoản phí hoặc lịch trả gốc. Khi giải ngân theo tiến độ, lãi tăng theo số tiền thực tế đã rút. Ngân hàng có thể yêu cầu biên bản nghiệm thu, hóa đơn hoặc kiểm tra hiện trạng trước mỗi đợt.
Hồ sơ giải ngân theo mục đích vay: mua nhà, mua xe, tiêu dùng, kinh doanh
Hồ sơ vay vốn là giấy tờ dùng để ngân hàng đánh giá và quyết định cho vay. Chứng từ giải ngân là giấy tờ bổ sung để chứng minh điều kiện rút tiền và mục đích sử dụng vốn. Hai nhóm có phần giao nhau nhưng không phải lúc nào cũng giống nhau.
| Mục đích vay | Hồ sơ lúc xin vay | Chứng từ bổ sung khi giải ngân | Người nhận tiền | Lưu ý |
|---|---|---|---|---|
| Mua nhà | Giấy tờ nhân thân, chứng minh thu nhập, hợp đồng đặt cọc hoặc mua bán, hồ sơ pháp lý tài sản | Hợp đồng mua bán theo yêu cầu, thông tin tài khoản người bán, giấy tờ tài sản bảo đảm và chứng từ đăng ký liên quan | Người bán hoặc tài khoản phong tỏa | Xác nhận trước điều kiện chuyển tiền và giải tỏa |
| Mua xe | Giấy tờ nhân thân, chứng minh thu nhập, báo giá hoặc hợp đồng mua xe | Hợp đồng với đại lý, hóa đơn hoặc chứng từ thanh toán, thông tin tài khoản đại lý | Đại lý bán xe hoặc người nhận được thỏa thuận | Kiểm tra số tiền khớp với chứng từ mua xe |
| Tiêu dùng tín chấp | Giấy tờ nhân thân, giấy tờ chứng minh thu nhập theo yêu cầu | Có thể cần xác nhận hoặc cam kết mục đích; tùy sản phẩm | Thường là người vay | Hỏi rõ tài khoản nhận và ngày bắt đầu tính lãi |
| Kinh doanh | Đăng ký kinh doanh, thông tin tài chính, phương án sử dụng vốn | Hợp đồng mua hàng, đơn đặt hàng, hóa đơn hoặc chứng từ theo từng đợt | Nhà cung cấp hoặc người vay theo phương án được duyệt | Chứng từ cần khớp mục đích đã thỏa thuận |
| Xây hoặc sửa nhà | Giấy tờ nhân thân, hồ sơ nhà đất, dự toán và giấy phép nếu thuộc trường hợp cần có | Hợp đồng nhà thầu, hóa đơn, biên bản nghiệm thu hoặc tài liệu hiện trạng | Nhà thầu hoặc người vay theo phương án | Có thể cần chứng từ riêng cho từng đợt rút |
Bảng trên là danh mục tham khảo, không phải danh sách bắt buộc chung. Ngân hàng có thể yêu cầu bản chính để đối chiếu, bản sao chứng thực hoặc hồ sơ điện tử. Hãy hỏi cán bộ phụ trách về bản cần nộp, thời hạn hiệu lực của giấy tờ và người nhận tiền trước ngày dự kiến giải ngân.
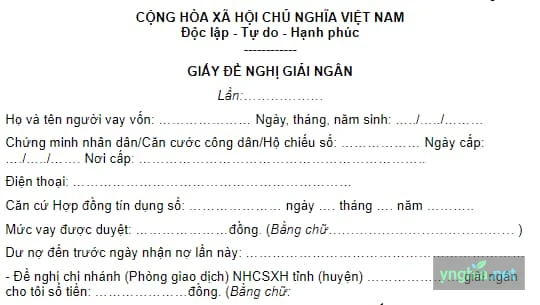
Từ chối hoặc hủy giải ngân sau khi được duyệt: phí, phạt và rủi ro dùng sai mục đích
Bạn có thể đề nghị dừng hoặc không tiếp tục giải ngân, nhưng hậu quả phụ thuộc thời điểm và điều khoản hợp đồng. Phê duyệt khoản vay không đồng nghĩa bạn bắt buộc phải nhận tiền ngay; ngược lại, sau khi ký hợp đồng hoặc đã nhận tiền, việc dừng khoản vay có thể phát sinh nghĩa vụ và chi phí.
Hủy giải ngân ở từng thời điểm: trước ký, sau ký, sau khi nhận tiền
- Được duyệt nhưng chưa ký hợp đồng: hỏi ngân hàng xem đã có khoản phí thẩm định, định giá hoặc chi phí dịch vụ nào phát sinh chưa. Không nên mặc định mọi trường hợp đều miễn phí.
- Đã ký nhưng chưa nhận tiền: gửi yêu cầu bằng văn bản và đề nghị ngân hàng xác nhận khoản vay đã được giải ngân hay chưa, có phí hủy hoặc phí cam kết nào không. Điều khoản cụ thể trong hợp đồng quyết định cách xử lý.
- Đã nhận tiền: nếu muốn trả lại sớm, cần hỏi quy trình tất toán và phí trả trước hạn. Lãi thường được tính cho thời gian khoản tiền đã được giải ngân; phí tất toán phụ thuộc hợp đồng.
Phí phạt trả trước hạn là khoản phí có thể áp dụng khi người vay trả một phần hoặc toàn bộ nợ gốc trước lịch đã thỏa thuận. Mức phí, cách tính theo dư nợ trả trước và thời gian áp dụng do hợp đồng hoặc biểu phí quy định. Không có mức chung áp cho mọi khoản vay. Trước khi ký, tìm các mục ‘trả nợ trước hạn’, ‘tất toán trước hạn’, ‘phí hủy’ và ‘cam kết giải ngân’.
Nếu khoản vay đã đăng ký thế chấp, việc dừng giải ngân không tự động xóa các thủ tục đã làm. Có thể phát sinh chi phí công chứng, đăng ký hoặc xóa đăng ký tài sản bảo đảm; hãy hỏi ngân hàng và đơn vị liên quan về số tiền thực tế trước khi quyết định.
Phạt khi dùng vốn vay sai mục đích
Khoản vay thường gắn với mục đích đã khai báo và chấp thuận. Nếu sử dụng sai mục đích, ngân hàng có thể yêu cầu giải trình, dừng các đợt giải ngân tiếp theo hoặc xử lý khoản vay theo điều khoản hợp đồng. Hậu quả cụ thể có thể bao gồm yêu cầu trả nợ trước hạn; không thể khẳng định cùng một mức phạt hoặc cách xử lý cho mọi trường hợp. Nếu kế hoạch sử dụng tiền thay đổi, hãy báo ngân hàng và xin hướng dẫn bằng văn bản trước khi chuyển tiền sang mục đích khác.
Hãy yêu cầu ngân hàng xác nhận bằng văn bản các khoản phí và nghĩa vụ nếu bạn dừng giải ngân. Nếu đã nhận tiền, hỏi rõ số dư gốc, lãi đến ngày trả và phí trả trước hạn trước khi chuyển trả.
Giải ngân bị chậm, chuyển nhầm tài khoản hoặc tiền bị treo: cách xử lý theo thứ tự
Khoản vay chậm giải ngân: kiểm tra theo thứ tự nào
Trước hết, kiểm tra điều kiện giải ngân và thời hạn xử lý trong hợp đồng hoặc thông báo của ngân hàng. Sau đó hỏi cán bộ phụ trách còn thiếu giấy tờ, phê duyệt hay thủ tục tài sản nào; đề nghị trả lời qua tin nhắn hoặc email để có căn cứ theo dõi. Nếu đã quá thời hạn được thông báo mà chưa có giải thích rõ, liên hệ kênh chính thức của ngân hàng hoặc chi nhánh và lưu lại mã tiếp nhận khiếu nại.
Các nguyên nhân thường gặp gồm chứng từ chưa đủ, tên hoặc số tài khoản không khớp, thủ tục tài sản bảo đảm chưa hoàn tất, điều kiện phong tỏa chưa được đáp ứng, hoặc lệnh chuyển tiền được gửi ngoài giờ xử lý. Đừng ký lại giấy nhận nợ hoặc gửi thông tin tài khoản mới qua một đường dẫn lạ; xác minh yêu cầu trực tiếp với ngân hàng.
Tiền chuyển nhầm tài khoản hoặc bị treo, hoàn
Nếu phát hiện chuyển nhầm, báo ngân hàng ngay qua kênh chính thức, cung cấp giấy đề nghị giải ngân, sao kê, mã giao dịch và thông tin tài khoản dự kiến. Yêu cầu xác nhận đã tiếp nhận tra soát và hỏi thời hạn dự kiến. Không nên tự liên hệ hoặc thỏa thuận chuyển tiền với người nhận lạ.
Nếu trạng thái báo đã giải ngân nhưng tiền chưa sử dụng được, cần phân biệt:
- Chưa ghi có: yêu cầu ngân hàng kiểm tra trạng thái lệnh chuyển và thông tin tài khoản.
- Đang phong tỏa: hỏi điều kiện cụ thể để mở phong tỏa và chứng từ cần bổ sung.
- Tiền bị hoàn: xác nhận lý do hoàn, như sai tên hoặc số tài khoản, rồi làm đề nghị chuyển lại theo hướng dẫn của ngân hàng.
Thời gian tra soát và chuyển lại khác nhau theo ngân hàng, kênh thanh toán và nguyên nhân. Hãy yêu cầu mốc xử lý cụ thể thay vì tự dự đoán. Giữ hợp đồng, thông báo giải ngân, biên nhận, tin nhắn và sao kê cho đến khi tiền được ghi nhận đúng và lịch trả nợ được xác nhận.
-
Xác định trạng thái
Hãy kiểm tra khoản vay đã giải ngân, đang chờ chuyển, đang phong tỏa hay đã hoàn tiền.
-
Báo ngân hàng qua kênh chính thức
Cung cấp mã giao dịch, chứng từ giải ngân và thông tin tài khoản; yêu cầu xác nhận tiếp nhận.
-
Theo dõi và lưu bằng chứng
Ghi lại mốc xử lý được ngân hàng thông báo, lưu phản hồi và kiểm tra lại dư nợ cùng lịch trả nợ.
Checklist trước ngày nhận tiền: kiểm tra gì để giải ngân đúng hạn và tính lãi đúng
Trước ngày giải ngân
- Đọc điều kiện giải ngân, số tiền và phương thức nhận tiền trong hợp đồng tín dụng.
- Xác nhận hồ sơ mục đích vay đã đủ; với giải ngân theo tiến độ, hỏi rõ chứng từ cho từng đợt.
- Kiểm tra chính xác tên chủ tài khoản, số tài khoản và ngân hàng của bên thụ hưởng.
- Tìm điều khoản về ngày tính lãi, lịch trả nợ, phí hủy và phí trả trước hạn.
- Nếu chưa chắc sẽ nhận tiền, hỏi bằng văn bản về cách dừng giải ngân và các khoản phí có thể phát sinh.
Khi xác nhận giải ngân
- Đối chiếu số tiền đề nghị rút với hợp đồng và nhu cầu thực tế.
- Kiểm tra người nhận, điều kiện phong tỏa và thời điểm dự kiến tiền được ghi có.
- Chỉ xác nhận giao dịch trên ứng dụng hoặc tại kênh chính thức; không chia sẻ mã xác thực.
Sau khi giải ngân
- Lưu thông báo giải ngân và giấy nhận nợ.
- Kiểm tra ngày giải ngân, số dư nợ và ngày bắt đầu tính lãi.
- Đối chiếu lịch trả nợ, kỳ thanh toán đầu tiên và tài khoản trích nợ.
- Nếu tiền về sai, bị treo hoặc hoàn, báo ngân hàng ngay và yêu cầu mã tra soát.
Hãy xác nhận trực tiếp với ngân hàng đang xử lý khoản vay về điều kiện, thời hạn và phí áp dụng cho hợp đồng của bạn. Quy trình từng khoản vay có thể khác nhau; giữ đầy đủ chứng từ sẽ giúp bạn đối chiếu tiền đã nhận, lãi phát sinh và nghĩa vụ trả nợ.
1Mốc thời gian nào đánh dấu thời điểm khoản vay thực sự bắt đầu, dư nợ phát sinh và ngân hàng bắt đầu tính lãi vay đối với người vay?
Giải ngân là lúc tiền được giao hoặc chuyển đi theo thỏa thuận, chính thức làm phát sinh dư nợ thực tế và là mốc bắt đầu tính lãi.
2Ngân hàng chỉ được phép áp dụng phương thức giải ngân bằng tiền mặt trong trường hợp nào sau đây?
Ngân hàng ưu tiên thanh toán qua tài khoản và chỉ chi tiền mặt khi bên nhận không sở hữu tài khoản thanh toán và đáp ứng chính sách ngân hàng.
3Những phương thức giải ngân nào sau đây thường được áp dụng trong giao dịch cho vay của ngân hàng?
Phương thức này giúp ngân hàng kiểm soát dòng tiền gắn liền với chứng từ mua bán hoặc cung cấp dịch vụ thực tế.
4Bản chất của phương thức "Giải ngân phong tỏa" trong giao dịch vay ngân hàng là gì?
Hình thức này đảm bảo cho bên bán thấy tiền đã được bố trí trong khi chờ hoàn tất các thủ tục pháp lý như sang tên tài sản.
5Khi thực hiện giải ngân theo tiến độ (nhiều đợt) cho khoản vay xây hoặc sửa nhà, tiền lãi hằng tháng của khách hàng được tính dựa trên cơ sở nào?
Mỗi đợt rút tiền làm tăng dư nợ thực tế và ngân hàng sẽ tính lãi dựa trên số tiền thực tế khách hàng đã nhận tại thời điểm đó.
6Khách hàng đề nghị dừng nhận giải ngân hoặc tất toán khoản vay trước hạn sau khi đã ký hợp đồng tín dụng có thể phải đối mặt với những chi phí hoặc nghĩa vụ nào?
Ngân hàng áp dụng phí phạt trả trước hạn đối với số tiền nợ gốc được thanh toán sớm hơn lịch trình thỏa thuận.
7Nếu phát hiện tiền giải ngân bị chuyển nhầm sang một tài khoản không đúng với đề nghị, hành động xử lý ban đầu phù hợp nhất của người vay là gì?
Báo ngân hàng kịp thời giúp kích hoạt quy trình tra soát chính thức và phong tỏa/hoàn tiền theo đúng quy định.
8Ngân hàng có quyền áp dụng biện pháp xử lý nào nếu phát hiện người vay sử dụng tiền giải ngân sai mục đích so với cam kết ban đầu?
Ngân hàng có quyền kiểm soát mục đích sử dụng vốn vay và áp dụng các biện pháp chế tài hoặc thu hồi nợ sớm nếu người vay vi phạm thỏa thuận.
| Phương thức | Cách thực hiện | Ưu điểm | Nhược điểm | Phù hợp với |
|---|---|---|---|---|
| Tiền mặt | Nhận tại quầy giao dịch sau khi hoàn tất các chứng từ | Có thể áp dụng khi bên nhận tiền không có tài khoản ngân hàng | Không phải hồ sơ nào cũng được áp dụng; bất tiện và tiềm ẩn rủi ro khi mang số tiền lớn | Các giao dịch đủ điều kiện nhận tiền mặt theo chính sách của ngân hàng |
| Chuyển khoản cho người vay | Tiền được chuyển vào tài khoản thanh toán của người vay | Người vay chủ động thanh toán các khoản chi | Có thể cần phải chứng minh hoặc cam kết mục đích sử dụng vốn | Một số khoản vay tiêu dùng, vay tín chấp |
| Chuyển khoản cho bên thụ hưởng | Ngân hàng chuyển tiền trực tiếp cho người bán, đại lý hoặc nhà thầu | Dòng tiền gắn liền với chứng từ mua bán, người bán nhận tiền trực tiếp | Phải kiểm tra chính xác tên và số tài khoản của người nhận | Các giao dịch mua nhà, mua xe, thanh toán cho nhà thầu |
| Giải ngân phong tỏa | Tiền đã chuyển vào tài khoản nhưng tạm thời chưa được sử dụng | Đảm bảo cho bên bán thấy tiền đã được bố trí trong khi chờ hoàn tất điều kiện | Người nhận chưa sử dụng được tiền ngay; lãi suất và thời điểm mở khóa phụ thuộc vào hợp đồng | Các giao dịch chờ hoàn tất điều kiện chuyển nhượng hoặc tài sản bảo đảm |
| Giải ngân một lần | Chuyển toàn bộ số tiền vay được rút trong một lần duy nhất | Có ngay toàn bộ số tiền để thanh toán cho một nghĩa vụ tài chính lớn | Lãi vay được tính trên toàn bộ dư nợ đã giải ngân ngay từ đầu | Các nhu cầu mua tài sản cần thanh toán một lần |
| Giải ngân nhiều đợt | Rút tiền theo các mốc tiến độ và chứng từ từng giai đoạn | Dư nợ chỉ tăng theo số tiền thực tế đã nhận trong từng đợt | Mỗi đợt giải ngân có thể cần phải kiểm tra và bổ sung hồ sơ | Các nhu cầu xây dựng, sửa nhà hoặc kinh doanh theo tiến độ |
Câu hỏi thường gặp
Giải ngân vốn đầu tư công là gì?
Đây là việc cơ quan nhà nước chuyển vốn ngân sách cho chủ đầu tư hoặc nhà thầu để thực hiện dự án, thường theo tiến độ và khối lượng công việc đã nghiệm thu. Khái niệm này khác với giải ngân khoản vay cá nhân, nơi ngân hàng chuyển tiền cho người vay theo hợp đồng tín dụng.
Hạn mức giải ngân khác hạn mức tín dụng như thế nào?
Hạn mức tín dụng là mức vay tối đa ngân hàng cho phép trong một thời gian. Hạn mức giải ngân là số tiền thực tế được rút ở một lần hoặc một đợt, và không vượt quá hạn mức tín dụng. Cả hai con số đều được ghi trong hợp đồng tín dụng.
Giải ngân xong thì khi nào phải trả nợ kỳ đầu tiên?
Kỳ trả nợ đầu tiên được ghi trong hợp đồng tín dụng hoặc lịch trả nợ, thường tính từ ngày giải ngân. Hãy kiểm tra lịch trả nợ ngay sau khi nhận tiền để biết ngày và số tiền cụ thể.
Giải ngân có mất phí không?
Một số ngân hàng không thu phí riêng cho việc giải ngân, nhưng có thể thu các khoản liên quan như phí thẩm định, phí công chứng, phí đăng ký tài sản thế chấp hoặc phí bảo hiểm khoản vay. Danh mục phí nằm trong hợp đồng tín dụng và biểu phí của ngân hàng.
Tiền giải ngân sẽ vào tài khoản nào?
Tiền thường được chuyển vào tài khoản thanh toán của người vay hoặc chuyển thẳng cho bên thụ hưởng như chủ nhà, đại lý xe hay nhà thầu. Tài khoản nhận được thỏa thuận trong hợp đồng hoặc đề nghị giải ngân.